e.firma IMSS único certificado digital para trámites
e.firma IMSS único certificado digital para trámites
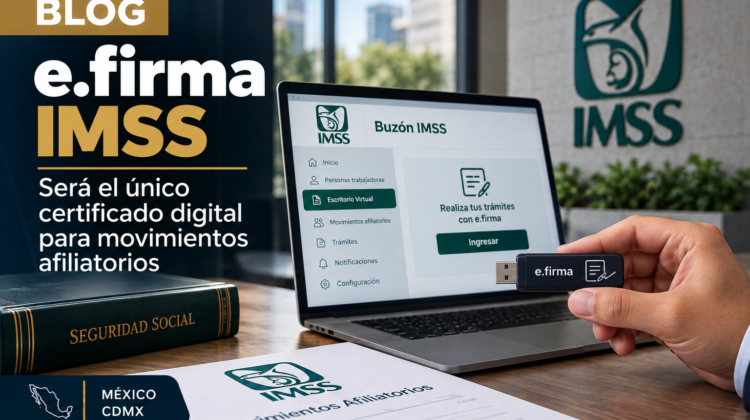
Con fecha 16 de julio de 2026, se publicó en el Diario Oficial de la Federación el Acuerdo ACDO.AS2.HCT.290626/176.P.DIR, emitido por el H. Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS), relativo a la implementación de la e.firma IMSS como único certificado digital válido para la realización de movimientos afiliatorios y la vinculación de representantes legales exclusivamente mediante Escritorio Virtual.
Con esta modificación, las personas empleadoras y sujetos obligados que realicen actos electrónicos ante el IMSS deberán utilizar la Firma Electrónica Avanzada emitida por el Servicio de Administración Tributaria (SAT), sustituyendo el esquema basado en el Número Patronal de Identificación Electrónica (NPIE) y el certificado digital expedido por el propio Instituto.
El Acuerdo puede consultarse directamente en el Diario Oficial de la Federación.
e.firma IMSS como único certificado digital válido
El Acuerdo establece lo siguiente:
- Aprobar el uso exclusivo de la Firma Electrónica Avanzada (e.firma), cuyo certificado digital sea emitido por el Servicio de Administración Tributaria, en los actos que realicen las personas empleadoras o sujetos obligados ante el Instituto Mexicano del Seguro Social, cuando éstos opten por realizarlos mediante medios de comunicación electrónicos y firmarlos con la e.firma.
Estos actos producirán los mismos efectos legales que los documentos presentados con firma autógrafa y, en consecuencia, tendrán el mismo valor probatorio que las disposiciones aplicables les otorgan.
De esta manera, la e.firma IMSS se convierte en el mecanismo de autenticación y firma para los actos electrónicos comprendidos en el Acuerdo.
Vinculación de representantes legales mediante Escritorio Virtual
- Tratándose de persona empleadora o sujeto obligado, persona física o moral, que autorice a realizar actos a su nombre y cuenta a una persona con carácter de representante legal, administrador o cualquiera que sea el nombre con el que se le designe, deberá realizar la vinculación exclusivamente por medio del Escritorio Virtual del IMSS.
Para ello, el representante se autenticará mediante el uso de su e.firma y firmará conjuntamente con la persona representada, ambos mediante el uso de su e.firma.
El propio IMSS ha señalado que la estrategia contempla que la vinculación de representantes legales se realice exclusivamente en línea mediante Escritorio Virtual, utilizando la e.firma tanto de la persona representada como del representante legal.
Una vez realizada esta vinculación, el representante podrá realizar los movimientos afiliatorios correspondientes conforme al esquema electrónico habilitado por el Instituto.
Eliminación del NPIE y certificado digital del IMSS
- Dejar sin efectos los Acuerdos número 43/2004 y 533/2006, publicados en el Diario Oficial de la Federación el 3 de marzo de 2004 y 7 de marzo de 2007, respectivamente.
- Aprobar la derogación del uso del Número Patronal de Identificación Electrónica (NPIE) y su certificado digital expedido por el IMSS para realizar actos ante el Instituto, considerando que se ha cumplido el supuesto descrito en la Regla 9 Transitorio único del Acuerdo número ACDO.SA2.HCT.280813/234.P.DIR y Anexo Único, Reglas de Carácter General para el uso de la FIEL, actualmente e.firma, publicado en el Diario Oficial de la Federación el 14 de noviembre de 2013.
En consecuencia, el esquema anterior de autenticación mediante NPIE y certificado digital del IMSS es sustituido por la e.firma emitida por el SAT.
Periodo de transición para migrar a la e.firma IMSS
El Acuerdo otorgó un periodo de transición de 90 días naturales para que las personas empleadoras o sujetos obligados migraran al uso exclusivo de la e.firma.
Durante dicho periodo, las empresas y sujetos obligados debieron prepararse para sustituir el NPIE y el certificado digital expedido por el IMSS por la e.firma emitida por el SAT para los actos electrónicos correspondientes.
A la fecha, dicho periodo de transición ya concluyó y el esquema electrónico del IMSS opera bajo el uso de la e.firma como certificado digital válido para los movimientos afiliatorios correspondientes.
Por ello, las empresas deberán verificar que tanto la persona empleadora como, en su caso, sus representantes legales cuenten con una e.firma vigente y que las vinculaciones correspondientes se encuentren correctamente realizadas en Escritorio Virtual.
Adecuaciones e implementación del nuevo esquema
- Instruir a la persona titular de la Dirección de Incorporación y Recaudación para que, por conducto de la persona Titular de la Unidad de Incorporación al Seguro Social, resuelva las dudas o formule las aclaraciones que las unidades administrativas del Instituto presenten o soliciten con motivo de la aplicación del presente Acuerdo.
- Instruir a la persona titular de la Dirección de Innovación y Desarrollo Tecnológico para que realice las adecuaciones necesarias para instrumentar el presente Acuerdo, e informe lo conducente a la persona titular de la Dirección de Incorporación y Recaudación.
- Instruir a la Dirección Jurídica a efecto de que realice el trámite para la publicación del presente Acuerdo en el Diario Oficial de la Federación.
¿Cuándo entró en vigor el Acuerdo sobre e.firma del IMSS?
El presente Acuerdo entró en vigor al día siguiente de su publicación en el Diario Oficial de la Federación, es decir, el 17 de julio de 2026.
Asimismo, se estableció un periodo de transición de 90 días naturales para que las personas empleadoras y sujetos obligados migraran al uso exclusivo de la e.firma.
¿Qué deben revisar las empresas ante el uso obligatorio de e.firma IMSS?
Ante la implementación de este esquema, las empresas deberán prestar especial atención a la vigencia y correcta administración de sus certificados de e.firma.
Entre los aspectos que conviene verificar se encuentran:
- Que la e.firma de la persona empleadora o sujeto obligado se encuentre vigente.
- Que los representantes legales cuenten también con e.firma vigente.
- Que la vinculación de representantes se haya realizado correctamente mediante Escritorio Virtual.
- Que el personal responsable de los movimientos afiliatorios conozca el nuevo procedimiento de autenticación.
- Que los procesos internos relacionados con altas, bajas y modificaciones salariales ante el IMSS se encuentren actualizados.
Una falta de actualización en estos mecanismos podría generar dificultades para realizar oportunamente movimientos afiliatorios y otros actos electrónicos ante el Instituto.
Preguntas frecuentes sobre la e.firma IMSS
¿Qué es la e.firma IMSS?
Es la Firma Electrónica Avanzada emitida por el Servicio de Administración Tributaria que deberá utilizarse como mecanismo de autenticación y firma para los actos electrónicos comprendidos en el Acuerdo del IMSS.
¿La e.firma sustituye al NPIE del IMSS?
Sí. El Acuerdo deja sin efectos el esquema basado en el Número Patronal de Identificación Electrónica y el certificado digital expedido por el IMSS para los actos electrónicos correspondientes.
¿Qué e.firma debe utilizarse ante el IMSS?
Debe utilizarse la Firma Electrónica Avanzada cuyo certificado digital sea emitido por el Servicio de Administración Tributaria.
¿Cómo se vincula a un representante legal ante el IMSS?
La vinculación deberá realizarse exclusivamente mediante el Escritorio Virtual del IMSS. Tanto la persona representada como el representante legal deberán utilizar su respectiva e.firma.
¿Para qué trámites aplica la e.firma del IMSS?
El Acuerdo contempla su uso para actos realizados mediante medios de comunicación electrónicos ante el IMSS y, de manera destacada, para la realización de movimientos afiliatorios.
¿Sigue siendo válido el certificado digital del IMSS?
El nuevo esquema establece el uso exclusivo de la e.firma emitida por el SAT y deja atrás el NPIE y el certificado digital expedido por el IMSS para los actos comprendidos en el Acuerdo.
¿Cuándo entró en vigor el uso de e.firma ante el IMSS?
El Acuerdo entró en vigor el 17 de julio de 2026, un día después de su publicación en el Diario Oficial de la Federación, y contempló un periodo de transición de 90 días naturales para la migración al nuevo esquema.
¿La e.firma IMSS aplica a empresas en CDMX?
Sí. Las disposiciones emitidas por el Instituto Mexicano del Seguro Social son aplicables a las personas empleadoras y sujetos obligados correspondientes en México, incluida la Ciudad de México.
Asesoría sobre e.firma y movimientos afiliatorios ante el IMSS
El cambio hacia el uso exclusivo de la e.firma implica que las empresas deberán revisar sus mecanismos de autenticación, la vigencia de sus certificados y la correcta vinculación de sus representantes legales para continuar realizando movimientos afiliatorios y otros trámites electrónicos ante el IMSS.
Para cualquier duda sobre el particular o sobre el cumplimiento de obligaciones patronales ante el Instituto Mexicano del Seguro Social, quedamos a su disposición en TREJO RODRIGUEZ ABOGADOS.
Fernando Trejo Rodríguez
ftrejo@trabogados.com
M. Fernando Trejo Huerta
fth@trabogados.com